

Artículos
5 cosas que debes evitar si tienes problemas de deudas

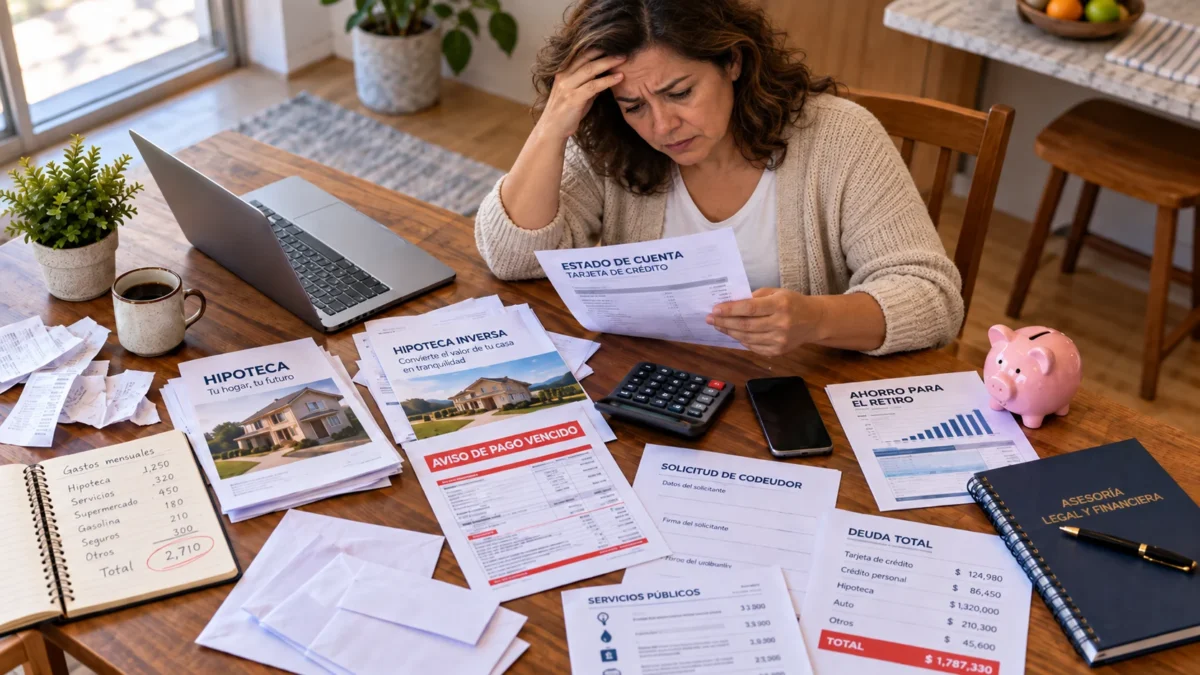
Cuando las deudas comienzan a acumularse, es normal buscar una solución lo antes posible. Las llamadas de los acreedores, los pagos atrasados, los intereses y la preocupación de no poder cumplir con todas las obligaciones pueden generar una enorme presión.
El problema es que, bajo esa presión, algunas personas toman decisiones financieras que parecen ofrecer un alivio inmediato, pero que pueden terminar creando un problema mucho mayor.
Una deuda de tarjeta de crédito, por ejemplo, no necesariamente debe convertirse en una deuda garantizada por tu casa. Tampoco siempre tiene sentido utilizar los ahorros destinados para el retiro para pagar obligaciones que podrían tener otras alternativas legales.
Antes de comprometer propiedades, ahorros o involucrar a familiares en tus deudas, es importante conocer tus opciones.
Estas son 5 cosas que debes evitar a toda costa si estás atravesando dificultades económicas y no quieres terminar con más problemas que soluciones.
1. Evita hipotecar tu casa para pagar tarjetas de crédito y otras deudas
Esta puede parecer una solución atractiva.
Tienes varias tarjetas de crédito, préstamos personales y cuentas acumuladas. Entonces surge la posibilidad de utilizar el valor acumulado de tu residencia para obtener dinero y pagar esas obligaciones.
El razonamiento parece sencillo:
“Pago todas mis deudas, me quedo con un solo pago y resuelvo el problema.”
Pero existe un riesgo importante que muchas personas no consideran.
Las tarjetas de crédito generalmente son deudas no garantizadas. Esto significa que normalmente no existe una propiedad específica garantizando su pago.
Una hipoteca es diferente.
Cuando utilizas tu casa como garantía para obtener dinero y pagar otras deudas, puedes estar transformando un problema de deuda no garantizada en una obligación respaldada por uno de tus activos más importantes: tu residencia.
¿Cuál es el peligro?
Si posteriormente continúan las dificultades económicas y no puedes realizar los pagos de la nueva obligación hipotecaria, tu casa podría quedar expuesta a un proceso de ejecución.
Además, pagar las tarjetas no necesariamente resuelve el problema que provocó el endeudamiento.
Si después de utilizar el valor de la propiedad vuelven a acumularse balances en las tarjetas, podrías terminar con:
- Una deuda hipotecaria mayor.
- Nuevas deudas de tarjetas de crédito.
- Un pago mensual adicional o más alto.
- Menos valor líquido disponible en tu propiedad.
- Mayor riesgo financiero sobre tu residencia.
Antes de utilizar tu casa para consolidar o pagar deudas, conviene analizar todas las alternativas disponibles.
2. No recurras a una hipoteca revertida solamente para pagar tus deudas
Una reverse mortgage o hipoteca revertida puede ser una herramienta financiera legítima para determinadas personas y circunstancias.
El problema surge cuando se utiliza apresuradamente como una solución para pagar tarjetas de crédito, préstamos personales u otras obligaciones sin evaluar primero las consecuencias y alternativas.
Para muchos propietarios, especialmente adultos mayores, la residencia representa uno de los activos más importantes acumulados durante toda una vida.
Utilizar ese patrimonio para resolver deudas actuales puede reducir el valor líquido disponible en la propiedad y tener consecuencias a largo plazo.
Una hipoteca revertida no hace desaparecer mágicamente los problemas financieros
Recibir dinero proveniente del valor de la residencia puede proporcionar liquidez, pero es importante entender qué está ocurriendo realmente.
Se está utilizando parte del patrimonio acumulado en la propiedad.
Además, pueden existir intereses, cargos y otras condiciones que deben comprenderse antes de tomar una decisión.
Si la razón principal para considerar una hipoteca revertida es que las tarjetas de crédito y otras deudas se han vuelto inmanejables, vale la pena detenerse y evaluar si existen otras alternativas antes de comprometer el patrimonio de la residencia.
No significa que una hipoteca revertida sea siempre una mala alternativa. Significa que no debe utilizarse automáticamente como respuesta a un problema de deudas sin analizar el panorama financiero completo.
3. Evita utilizar un codeudor para resolver una deuda que no puedes pagar
Cuando una persona tiene problemas de crédito o no cualifica para determinado préstamo, puede surgir una solución aparentemente sencilla:
“Consigue a alguien que firme contigo.”
Ese alguien suele ser una persona cercana:
- Un hijo.
- Un padre o una madre.
- Un hermano.
- La pareja.
- Un amigo.
El problema es que un codeudor no está simplemente ayudándote a llenar una solicitud.
Dependiendo del acuerdo, puede estar asumiendo responsabilidad legal por la obligación.
Tu problema financiero puede convertirse en el problema de otra persona
Si posteriormente no puedes pagar, el acreedor podría tener derechos de cobro contra el codeudor conforme a los términos de la obligación.
Esto puede afectar las finanzas y el crédito de esa persona y, además, generar conflictos familiares.
Imagina que una persona tiene dificultades pagando sus deudas y solicita un nuevo préstamo utilizando a su hijo como codeudor.
Meses después, las dificultades económicas continúan.
Ahora no solamente existe la deuda original: otra persona puede haber quedado vinculada a la nueva obligación.
Antes de involucrar a un familiar o amigo en una deuda que actualmente no puedes manejar, conviene determinar si realmente estás resolviendo el problema o simplemente trasladando parte del riesgo a otra persona.
4. No utilices tus fondos de retiro para pagar deudas sin evaluar primero tus alternativas
Este es uno de los errores que puede tener consecuencias particularmente difíciles de revertir.
Una persona observa $20,000, $50,000 o más acumulados en una cuenta de retiro y piensa:
“Si saco ese dinero, pago todas las tarjetas y comienzo de nuevo.”
Puede parecer una solución lógica.
Pero antes de hacerlo hay que considerar qué se está sacrificando.
Ese dinero fue acumulado durante años para financiar una etapa de la vida en la que posiblemente los ingresos serán menores.
Retirarlo hoy puede significar perder una parte importante de la seguridad económica del futuro.
Algunos fondos de retiro pueden tener protecciones importantes
Dependiendo del tipo de cuenta y de las circunstancias, determinados fondos de retiro pueden recibir protecciones bajo las leyes aplicables.
Por eso puede ser especialmente importante obtener orientación antes de retirar esos fondos para pagar tarjetas de crédito u otras obligaciones.
Una persona podría utilizar ahorros acumulados durante 20 o 30 años para pagar deudas que quizás podrían recibir un tratamiento diferente bajo otras alternativas legales.
Además, dependiendo del tipo de cuenta y de la transacción, retirar fondos puede tener consecuencias contributivas o penalidades que también deben evaluarse.
Una vez utilizado el dinero del retiro para pagar acreedores, recuperar esos ahorros puede ser extremadamente difícil.
5. No tomes decisiones financieras importantes sin orientación legal
Este punto conecta todos los anteriores.
Cuando una persona se siente acorralada por las deudas, quiere actuar rápidamente.
Puede considerar:
- Refinanciar la casa.
- Obtener una segunda hipoteca.
- Solicitar una hipoteca revertida.
- Retirar dinero del retiro.
- Vender una propiedad.
- Transferir bienes a familiares.
- Conseguir un préstamo con un codeudor.
- Pagar primero a determinados acreedores.
El problema es que algunas de estas decisiones pueden ser difíciles o imposibles de revertir.
Además, pueden cambiar las alternativas disponibles si posteriormente decides evaluar una quiebra.
Buscar orientación no significa que tengas que declararte en quiebra
Este punto es importante.
Consultar con un abogado de quiebras no significa que necesariamente vas a presentar una quiebra.
El propósito de una evaluación es entender tu situación y conocer las alternativas disponibles antes de tomar decisiones que puedan afectar tu patrimonio.
Por ejemplo, una evaluación puede ayudarte a conocer:
- Qué deudas podrían ser descargables.
- Qué bienes podrían estar protegidos.
- Si podrías cualificar para un Capítulo 7.
- Si un Capítulo 13 podría ayudarte a reorganizar determinadas obligaciones.
- Qué podría ocurrir con tu casa.
- Qué podría ocurrir con tu automóvil.
- Cómo podrían tratarse determinados fondos de retiro.
- Qué transacciones deberías evitar antes de tomar una decisión.
Con esa información puedes comparar alternativas antes de comprometer bienes importantes.
El problema no siempre es la deuda: a veces es lo que hacemos intentando pagarla
Cuando una persona quiere cumplir con sus obligaciones, es comprensible que considere utilizar cualquier recurso disponible.
Pero existe una diferencia importante entre pagar una deuda y resolver un problema financiero.
Imagina una persona con $40,000 en tarjetas de crédito.
Podría utilizar $40,000 de sus ahorros de retiro para pagarlas.
El balance de las tarjetas desaparecería, pero también podrían desaparecer $40,000 destinados a su retiro.
Otra persona podría utilizar el valor acumulado de su casa para pagar esos mismos $40,000.
Las tarjetas quedarían en cero, pero ahora una parte adicional del patrimonio de la residencia estaría comprometida con una deuda garantizada.
Una tercera persona podría obtener un préstamo con ayuda de un familiar como codeudor.
La deuda podría consolidarse, pero ahora otra persona también podría estar expuesta a las consecuencias si los pagos vuelven a ser imposibles de manejar.
En los tres escenarios se pagaron o reorganizaron las tarjetas, pero eso no significa necesariamente que se haya solucionado el problema financiero de la mejor manera.
Antes de utilizar tus bienes, conoce qué protecciones podrían existir
La Ley de Quiebras contempla mecanismos que pueden permitir la descarga o reorganización de determinadas obligaciones y la protección de ciertos bienes, dependiendo de las circunstancias particulares.
Las tarjetas de crédito, por ejemplo, generalmente son deudas no garantizadas y pueden ser descargables en determinadas situaciones.
Por otro lado, ciertos activos pueden estar sujetos a protecciones o exenciones.
Por eso el orden en que se toman las decisiones importa.
Utilizar primero un activo potencialmente protegido para pagar una deuda que potencialmente podría ser descargable puede alterar significativamente la situación financiera.
Antes de realizar movimientos importantes, es recomendable entender qué tienes, qué debes y qué alternativas legales podrían estar disponibles.
¿Cuándo deberías buscar orientación?
No tienes que esperar a recibir una demanda o enfrentar una ejecución hipotecaria.
Puede ser conveniente evaluar tus opciones si:
- Solamente puedes realizar los pagos mínimos de las tarjetas.
- Los balances continúan aumentando.
- Utilizas una tarjeta para pagar otra.
- Estás considerando utilizar tu casa para pagar deudas.
- Estás pensando retirar dinero de tu cuenta de retiro.
- Necesitas un codeudor para obtener nuevos préstamos.
- Has comenzado a atrasarte en tus pagos.
- Recibes llamadas o cartas de agencias de cobro.
- Has recibido una demanda relacionada con una deuda.
- Ya no ves una forma realista de pagar tus obligaciones con tus ingresos actuales.
Mientras más temprano conozcas tus alternativas, mayor información tendrás para decidir qué hacer con tus bienes y tus deudas.
Antes de poner en riesgo lo que has construido, conoce tus opciones
Si estás enfrentando problemas de deudas, actuar rápidamente puede ser importante, pero actuar sin conocer las consecuencias puede empeorar la situación.
Antes de hipotecar tu casa, solicitar una hipoteca revertida, involucrar a un codeudor o utilizar los ahorros de tu retiro, evalúa qué otras alternativas podrían estar disponibles.
En MiAbogadoPR podemos evaluar tu situación financiera y orientarte sobre las opciones que podrían aplicar a tu caso.
Una decisión tomada con información hoy puede ayudarte a proteger los bienes que te tomó años construir.
Este artículo ofrece información general con fines educativos y no constituye asesoramiento legal. Las alternativas disponibles y las consecuencias de cualquier decisión financiera o legal dependen de las circunstancias particulares de cada caso y de la aplicación de la legislación vigente.