

Artículos
¿Puedo eliminar las deudas de tarjetas de crédito mediante una quiebra?

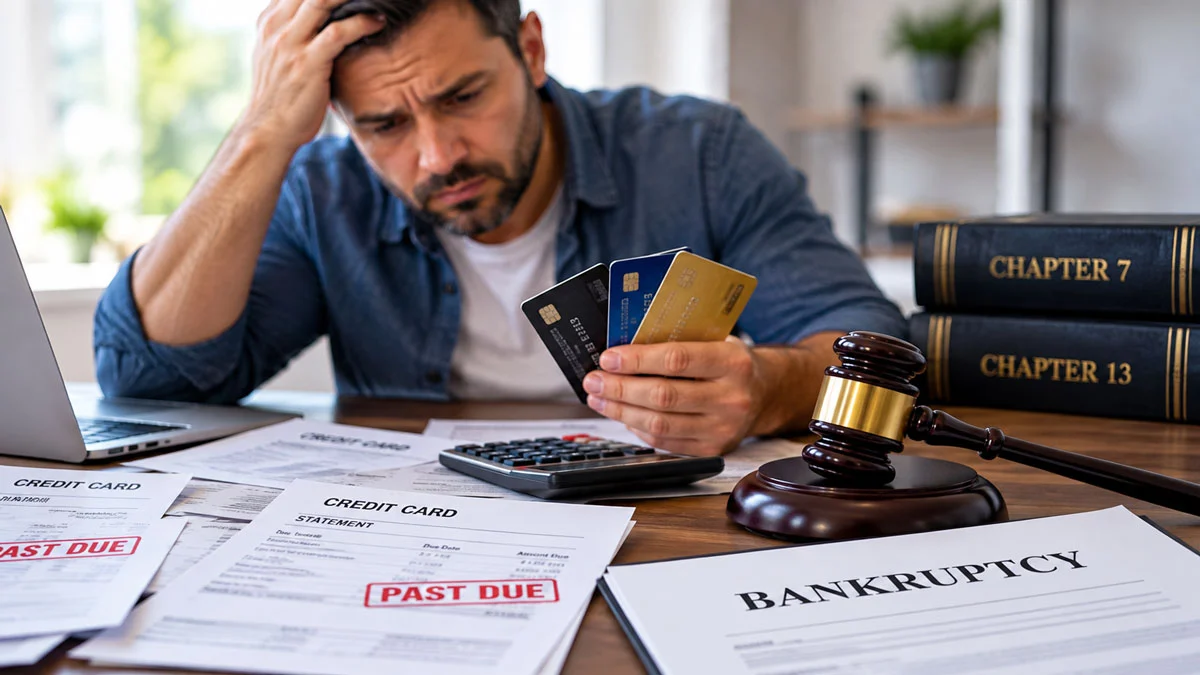
Las tarjetas de crédito pueden convertirse rápidamente en una de las deudas más difíciles de controlar. Un balance que inicialmente parecía manejable puede aumentar mes tras mes debido a intereses, cargos y pagos mínimos que apenas reducen el principal.
Cuando se tienen varias tarjetas, el problema puede multiplicarse.
Llega un momento en que una persona puede estar pagando cientos —o incluso miles— de dólares mensuales y aun así sentir que la deuda prácticamente no disminuye.
Es entonces cuando surge una pregunta importante:
¿Puedo eliminar las deudas de mis tarjetas de crédito mediante una quiebra?
En términos generales, sí. Las deudas ordinarias de tarjetas de crédito suelen considerarse deudas no garantizadas y pueden ser descargables mediante una quiebra si se cumplen los requisitos legales correspondientes.
Sin embargo, existen excepciones importantes.
La manera en que se originó la deuda, cuándo se realizaron determinadas compras o adelantos en efectivo, la existencia de fraude y el tipo de quiebra presentada pueden afectar el resultado.
Veamos cómo funciona.
¿Qué significa eliminar una deuda mediante una quiebra?
En el contexto de una quiebra, comúnmente hablamos de eliminar una deuda cuando el tribunal concede una descarga.
Una descarga libera al deudor de la responsabilidad personal de pagar determinadas obligaciones.
Una vez una deuda ha sido descargada, el acreedor generalmente no puede continuar intentando cobrarla personalmente al deudor mediante llamadas, cartas, demandas u otras gestiones de cobro.
Por eso, para una persona con una cantidad considerable de deuda no garantizada, la descarga puede representar un cambio significativo en su situación financiera.
¿Por qué las tarjetas de crédito generalmente pueden eliminarse?
La mayoría de las tarjetas de crédito representan deudas no garantizadas.
Esto significa que, a diferencia de una hipoteca o ciertos préstamos de automóvil, normalmente no existe una propiedad específica garantizando el pago de la deuda.
Por ejemplo:
- Una hipoteca está garantizada por una propiedad.
- Un préstamo de automóvil normalmente está garantizado por el vehículo.
- Una tarjeta de crédito tradicional generalmente no tiene una propiedad específica que garantice la deuda.
Por esta razón, las tarjetas suelen formar parte de las obligaciones no garantizadas que pueden recibir una descarga en una quiebra.
¿Qué sucede con las tarjetas de crédito en un Capítulo 7?
El Capítulo 7 puede permitir la descarga de muchas deudas no garantizadas.
Entre ellas pueden encontrarse:
- Tarjetas de crédito.
- Préstamos personales.
- Ciertas facturas médicas.
- Algunas cuentas en colección.
- Determinadas sentencias relacionadas con deudas descargables.
Cuando el tribunal concede la descarga y la deuda de tarjeta de crédito está incluida dentro de las obligaciones descargables, el deudor deja de tener responsabilidad personal por esa deuda.
Esto puede ser especialmente significativo para una persona cuya principal dificultad financiera son las tarjetas de crédito y otras obligaciones no garantizadas.
Un ejemplo sencillo
Imaginemos una persona que tiene:
- Tarjeta A: $12,000
- Tarjeta B: $8,500
- Tarjeta C: $6,000
- Tarjeta D: $4,500
En total tiene $31,000 en tarjetas de crédito.
Además, paga aproximadamente $900 mensuales entre todas las tarjetas.
A pesar de esos pagos, una parte considerable del dinero puede destinarse a intereses y cargos.
Si esa persona cualifica para un Capítulo 7 y las obligaciones cumplen con los requisitos para recibir una descarga, una parte o incluso la totalidad de esos $31,000 podría dejar de ser una obligación personal después de la descarga.
Pero la cantidad de deuda por sí sola no determina si una persona puede presentar un Capítulo 7.
También deben evaluarse sus ingresos, bienes, gastos, historial financiero y otros factores.
¿Qué sucede con las tarjetas de crédito en un Capítulo 13?
El tratamiento es diferente.
El Capítulo 13 establece un plan de pagos que generalmente tiene una duración de tres a cinco años.
Las tarjetas de crédito pueden incluirse dentro de las deudas no garantizadas tratadas mediante ese plan.
Esto no significa necesariamente que la persona tendrá que pagar el 100% de todos los balances de sus tarjetas.
La cantidad que los acreedores no garantizados reciben puede depender de factores como:
- Ingresos.
- Gastos permitidos.
- Bienes.
- Valor de determinados activos.
- Otras obligaciones.
- Características del plan aprobado por el tribunal.
Después de completar exitosamente el plan y cumplir con los demás requisitos, determinadas cantidades restantes de deudas descargables pueden quedar eliminadas.
Entonces, ¿es mejor Capítulo 7 o Capítulo 13 para las tarjetas?
Depende de la situación completa de la persona.
Si el principal problema consiste en tarjetas de crédito y otras deudas no garantizadas, un Capítulo 7 podría ser una alternativa a evaluar si se cumplen los requisitos.
Pero una persona también puede tener:
- Una hipoteca atrasada.
- Un automóvil que desea conservar.
- Bienes con valor significativo.
- Ingresos que afectan su elegibilidad para Capítulo 7.
- Otras obligaciones que requieren reorganización.
En esos casos, un Capítulo 13 podría ser una alternativa que merece consideración.
La cantidad adeudada en tarjetas es solamente una parte del análisis.
¿Qué pasa si dejé de pagar mis tarjetas hace meses?
Dejar de realizar pagos no necesariamente impide que la deuda pueda ser incluida en una quiebra.
Es común que una persona llegue a considerar una quiebra después de varios meses de dificultades económicas.
Para entonces puede haber:
- Pagos atrasados.
- Cargos adicionales.
- Cuentas cerradas.
- Gestiones de cobro.
- Cuentas transferidas a agencias de colección.
- Demandas.
La existencia de atrasos, por sí sola, no significa que la deuda no pueda descargarse.
¿Y si la cuenta ya está en colección?
Una tarjeta de crédito no deja necesariamente de ser una deuda potencialmente descargable simplemente porque haya sido transferida o vendida a una agencia de cobro.
La naturaleza de la obligación original continúa siendo un factor importante.
Por eso es fundamental identificar correctamente a los acreedores y las cuentas al preparar la documentación de una quiebra.
¿Qué sucede si el banco ya me demandó?
Recibir una demanda por una tarjeta de crédito tampoco significa necesariamente que sea demasiado tarde para evaluar una quiebra.
Dependiendo de las circunstancias y de la etapa en que se encuentre el procedimiento, la presentación de una quiebra puede activar la llamada suspensión automática o Automatic Stay.
Esta protección generalmente detiene muchas acciones de cobro mientras el caso está pendiente.
Si ya existe una demanda, sentencia o embargo, el análisis debe realizarse cuanto antes porque pueden existir factores adicionales que afecten las opciones disponibles.
¿Todas las deudas de tarjetas de crédito pueden eliminarse?
No necesariamente.
Aquí encontramos una de las excepciones más importantes.
La Ley de Quiebras establece circunstancias en las que una deuda relacionada con una tarjeta podría no ser descargable.
Uno de los principales ejemplos es el fraude.
Si una deuda fue obtenida mediante falsas representaciones, engaño o fraude, el acreedor podría intentar que el tribunal determine que esa obligación no debe descargarse.
¿Qué pasa si utilizo las tarjetas justo antes de presentar la quiebra?
Este punto es particularmente importante.
Una persona no debe pensar:
“Como voy a presentar quiebra, voy a utilizar todo el crédito disponible antes de hacerlo.”
Esa decisión puede ocasionar problemas serios.
La legislación federal establece reglas especiales para determinadas compras de bienes o servicios de lujo realizadas poco antes de presentar una quiebra y para ciertos adelantos en efectivo obtenidos dentro del periodo previo a la presentación.
Dependiendo de las cantidades y fechas involucradas, determinadas obligaciones pueden presumirse no descargables.
Además, incluso fuera de esas presunciones, un acreedor puede intentar demostrar que una deuda se obtuvo mediante fraude.
Por eso, si está considerando seriamente presentar una quiebra, no debe aumentar deliberadamente los balances pensando que esas nuevas compras desaparecerán automáticamente.
¿Qué se considera una compra de lujo?
No existe una regla práctica que permita simplemente clasificar cualquier compra costosa como “lujo”.
La ley establece disposiciones específicas y distingue los bienes o servicios razonablemente necesarios para el sustento del deudor o sus dependientes.
El contexto, las cantidades, las fechas y las circunstancias importan.
Si ha utilizado considerablemente sus tarjetas durante los meses recientes, debe informárselo a su abogado antes de presentar el caso.
¿Qué pasa con los adelantos de efectivo?
Los cash advances o adelantos de efectivo también merecen atención especial.
Obtener grandes cantidades de efectivo utilizando tarjetas poco antes de presentar una quiebra puede generar una disputa sobre si esa obligación debe recibir una descarga.
La legislación contiene reglas específicas sobre determinados adelantos realizados dentro del periodo previo a la presentación.
Si recientemente obtuvo adelantos en efectivo, debe discutir las fechas y cantidades con su abogado.
¿Puedo pagar una tarjeta antes de presentar quiebra?
Puede parecer lógico intentar pagar una tarjeta y dejar las demás para la quiebra, especialmente si la tarjeta pertenece a una institución con la que desea mantener una relación.
Sin embargo, realizar pagos importantes a determinados acreedores inmediatamente antes de presentar una quiebra puede tener consecuencias que deben analizarse.
La Ley de Quiebras contiene disposiciones relacionadas con ciertos pagos realizados antes de presentar el caso.
Esto cobra especial importancia cuando el dinero se paga a familiares, amistades u otras personas relacionadas.
Antes de utilizar una cantidad significativa de dinero para pagar selectivamente una deuda, es recomendable discutir la transacción con un abogado de quiebras.
¿Qué pasa si una tarjeta está a nombre de dos personas?
Este escenario requiere especial atención.
Una descarga de quiebra protege al deudor que recibe esa descarga, pero no necesariamente elimina la responsabilidad de otra persona que también sea legalmente responsable de la obligación.
Por ejemplo, si dos personas son responsables de una cuenta y solamente una presenta una quiebra, es posible que el acreedor conserve determinados derechos de cobro contra la otra.
La situación puede variar dependiendo del tipo de cuenta, de quién es legalmente responsable y del capítulo utilizado.
¿Puedo escoger qué tarjetas incluir?
Una quiebra requiere una divulgación completa de las obligaciones financieras.
No debe ocultarse deliberadamente una tarjeta porque tenga un balance pequeño o porque se desee conservar la relación con determinado banco.
La documentación presentada ante el tribunal debe identificar apropiadamente las deudas y acreedores.
La transparencia es fundamental durante todo el proceso.
¿Puedo seguir usando mis tarjetas después de presentar la quiebra?
En términos prácticos, las cuentas existentes pueden ser cerradas o restringidas después de una presentación de quiebra.
La quiebra no debe verse como un mecanismo para eliminar balances existentes y continuar utilizando inmediatamente las mismas líneas de crédito.
El objetivo de la descarga es proporcionar la oportunidad de reorganizar la situación financiera y obtener un nuevo comienzo dentro de las protecciones establecidas por la ley.
¿Cuánta deuda de tarjetas necesito para presentar una quiebra?
No existe una cifra universal que determine cuándo “vale la pena” considerar una quiebra.
Para una persona, $10,000 puede ser manejable. Para otra, esos mismos $10,000 pueden representar una obligación imposible de pagar debido a sus ingresos y gastos esenciales.
En lugar de mirar solamente el balance total, conviene considerar preguntas como:
- ¿Puedo realizar los pagos mínimos sin sacrificar necesidades básicas?
- ¿El balance disminuye realmente cada mes?
- ¿Estoy utilizando una tarjeta para pagar otra?
- ¿Estoy utilizando crédito para alimentos o gastos esenciales porque todo mi ingreso se destina a las deudas?
- ¿He comenzado a atrasarme?
- ¿Estoy recibiendo llamadas de cobro?
- ¿Algún acreedor me ha demandado?
- ¿Podría pagar estas deudas razonablemente dentro de los próximos años?
Cuando las respuestas reflejan un problema financiero persistente, puede ser momento de evaluar alternativas.
¿Qué pasa con mi crédito después de una quiebra?
Una quiebra puede tener un impacto significativo sobre el historial crediticio y permanecer reportada durante años.
Sin embargo, también debe considerarse cuál era la situación antes de presentar.
Una persona con tarjetas al máximo, pagos atrasados, cuentas en colección y demandas posiblemente ya enfrenta un deterioro considerable de su crédito.
Por eso, la decisión no debe reducirse exclusivamente a:
“¿La quiebra dañará mi crédito?”
También conviene preguntarse:
“¿Cuál es una estrategia sostenible para resolver las deudas que actualmente no puedo pagar?”
Errores que debes evitar si estás considerando una quiebra
Si las tarjetas se han vuelto inmanejables y estás considerando consultar a un abogado, evita tomar decisiones precipitadas.
Entre los errores que pueden complicar la situación se encuentran:
- Realizar compras extraordinarias pensando que serán eliminadas.
- Obtener adelantos importantes de efectivo antes de presentar.
- Transferir balances sin analizar las consecuencias.
- Ocultar alguna tarjeta o acreedor.
- Transferir propiedades para intentar protegerlas.
- Pagar cantidades importantes a familiares antes de presentar.
- Continuar acumulando deuda sabiendo que no existe intención o capacidad razonable de pagarla.
- Utilizar fondos potencialmente protegidos sin recibir orientación primero.
Una consulta realizada antes de tomar estas decisiones puede evitar problemas posteriormente.
Preguntas frecuentes sobre las tarjetas de crédito y la quiebra
¿Puedo eliminar $20,000, $40,000 o $60,000 en tarjetas mediante una quiebra?
La cantidad por sí sola no determina si la deuda puede descargarse. Deben analizarse el tipo de deuda, cómo se originó, las transacciones recientes, los ingresos, los bienes y el capítulo de quiebra aplicable.
¿Importa cuánto tiempo llevo sin pagar?
El hecho de que una tarjeta lleve meses sin pagarse no la convierte automáticamente en una deuda no descargable.
¿Puedo eliminar intereses y cargos además del principal?
Cuando una obligación de tarjeta de crédito es descargada, la descarga generalmente cubre la responsabilidad personal sobre la deuda descargable correspondiente, no solamente el principal original.
¿Una cuenta en colección puede incluirse?
Sí. El hecho de que una deuda haya pasado a colección no necesariamente impide que pueda ser tratada dentro de una quiebra.
¿Qué ocurre si ya existe una sentencia?
Una sentencia no significa automáticamente que la deuda no pueda ser afectada por una quiebra. Sin embargo, pueden surgir asuntos adicionales, incluyendo gravámenes u otros derechos, por lo que debe evaluarse individualmente.
¿Puedo eliminar una tarjeta que utilicé recientemente?
Depende de las circunstancias. Las compras recientes, adelantos de efectivo y posible fraude están sujetos a reglas especiales. Es importante revisar las transacciones antes de presentar.
No espere a que las tarjetas se conviertan en una emergencia
Uno de los errores más comunes es esperar hasta que todas las cuentas estén en colección o comiencen las demandas para buscar orientación.
Consultar a un abogado no significa que necesariamente tenga que presentar una quiebra.
Una evaluación puede ayudarle a entender:
- Qué deudas podrían descargarse.
- Qué obligaciones probablemente permanecerían.
- Si podría cualificar para Capítulo 7.
- Si un Capítulo 13 sería más apropiado.
- Qué bienes podrían estar protegidos.
- Qué acciones debería evitar antes de presentar.
Conocer estas respuestas permite tomar una decisión con información y no simplemente reaccionar ante la próxima llamada de un acreedor.
¿Las tarjetas de crédito están consumiendo gran parte de tus ingresos?
Si cada mes realizas pagos y los balances apenas disminuyen, tienes varias cuentas atrasadas o ya estás recibiendo llamadas y cartas de cobro, puede ser momento de evaluar tus alternativas.
La quiebra puede permitir la descarga de muchas deudas de tarjetas de crédito, pero cada situación debe analizarse individualmente.
En MiAbogadoPR podemos evaluar tus deudas, ingresos y situación financiera para explicarte qué alternativas podrían estar disponibles bajo la Ley de Quiebras.
El objetivo no es simplemente dejar de pagar una tarjeta.
El objetivo es encontrar una solución legal que te permita recuperar el control de tus finanzas y comenzar una nueva etapa financiera.
Este artículo ofrece información general con fines educativos y no constituye asesoramiento legal. La posibilidad de descargar una deuda depende de las circunstancias particulares del caso y de la aplicación de la legislación vigente.